工作项目 / 财务核对
银行流水核对
各门店收支经多个银行账户收付,银行流水与经营账并非一一对应:一笔付款可能分摊至多家门店,多笔到账可能合并入账,部分款项跨日到达。按日期、方向、金额逐行匹配无法覆盖这些情形。
核对分两步:先在经营账内排查疑似重复,再将可能属于同一业务的流水与账内记录归为一组,核对合计、分摊与跨日到账。程序只整理候选关系,最终对应以凭证为准。
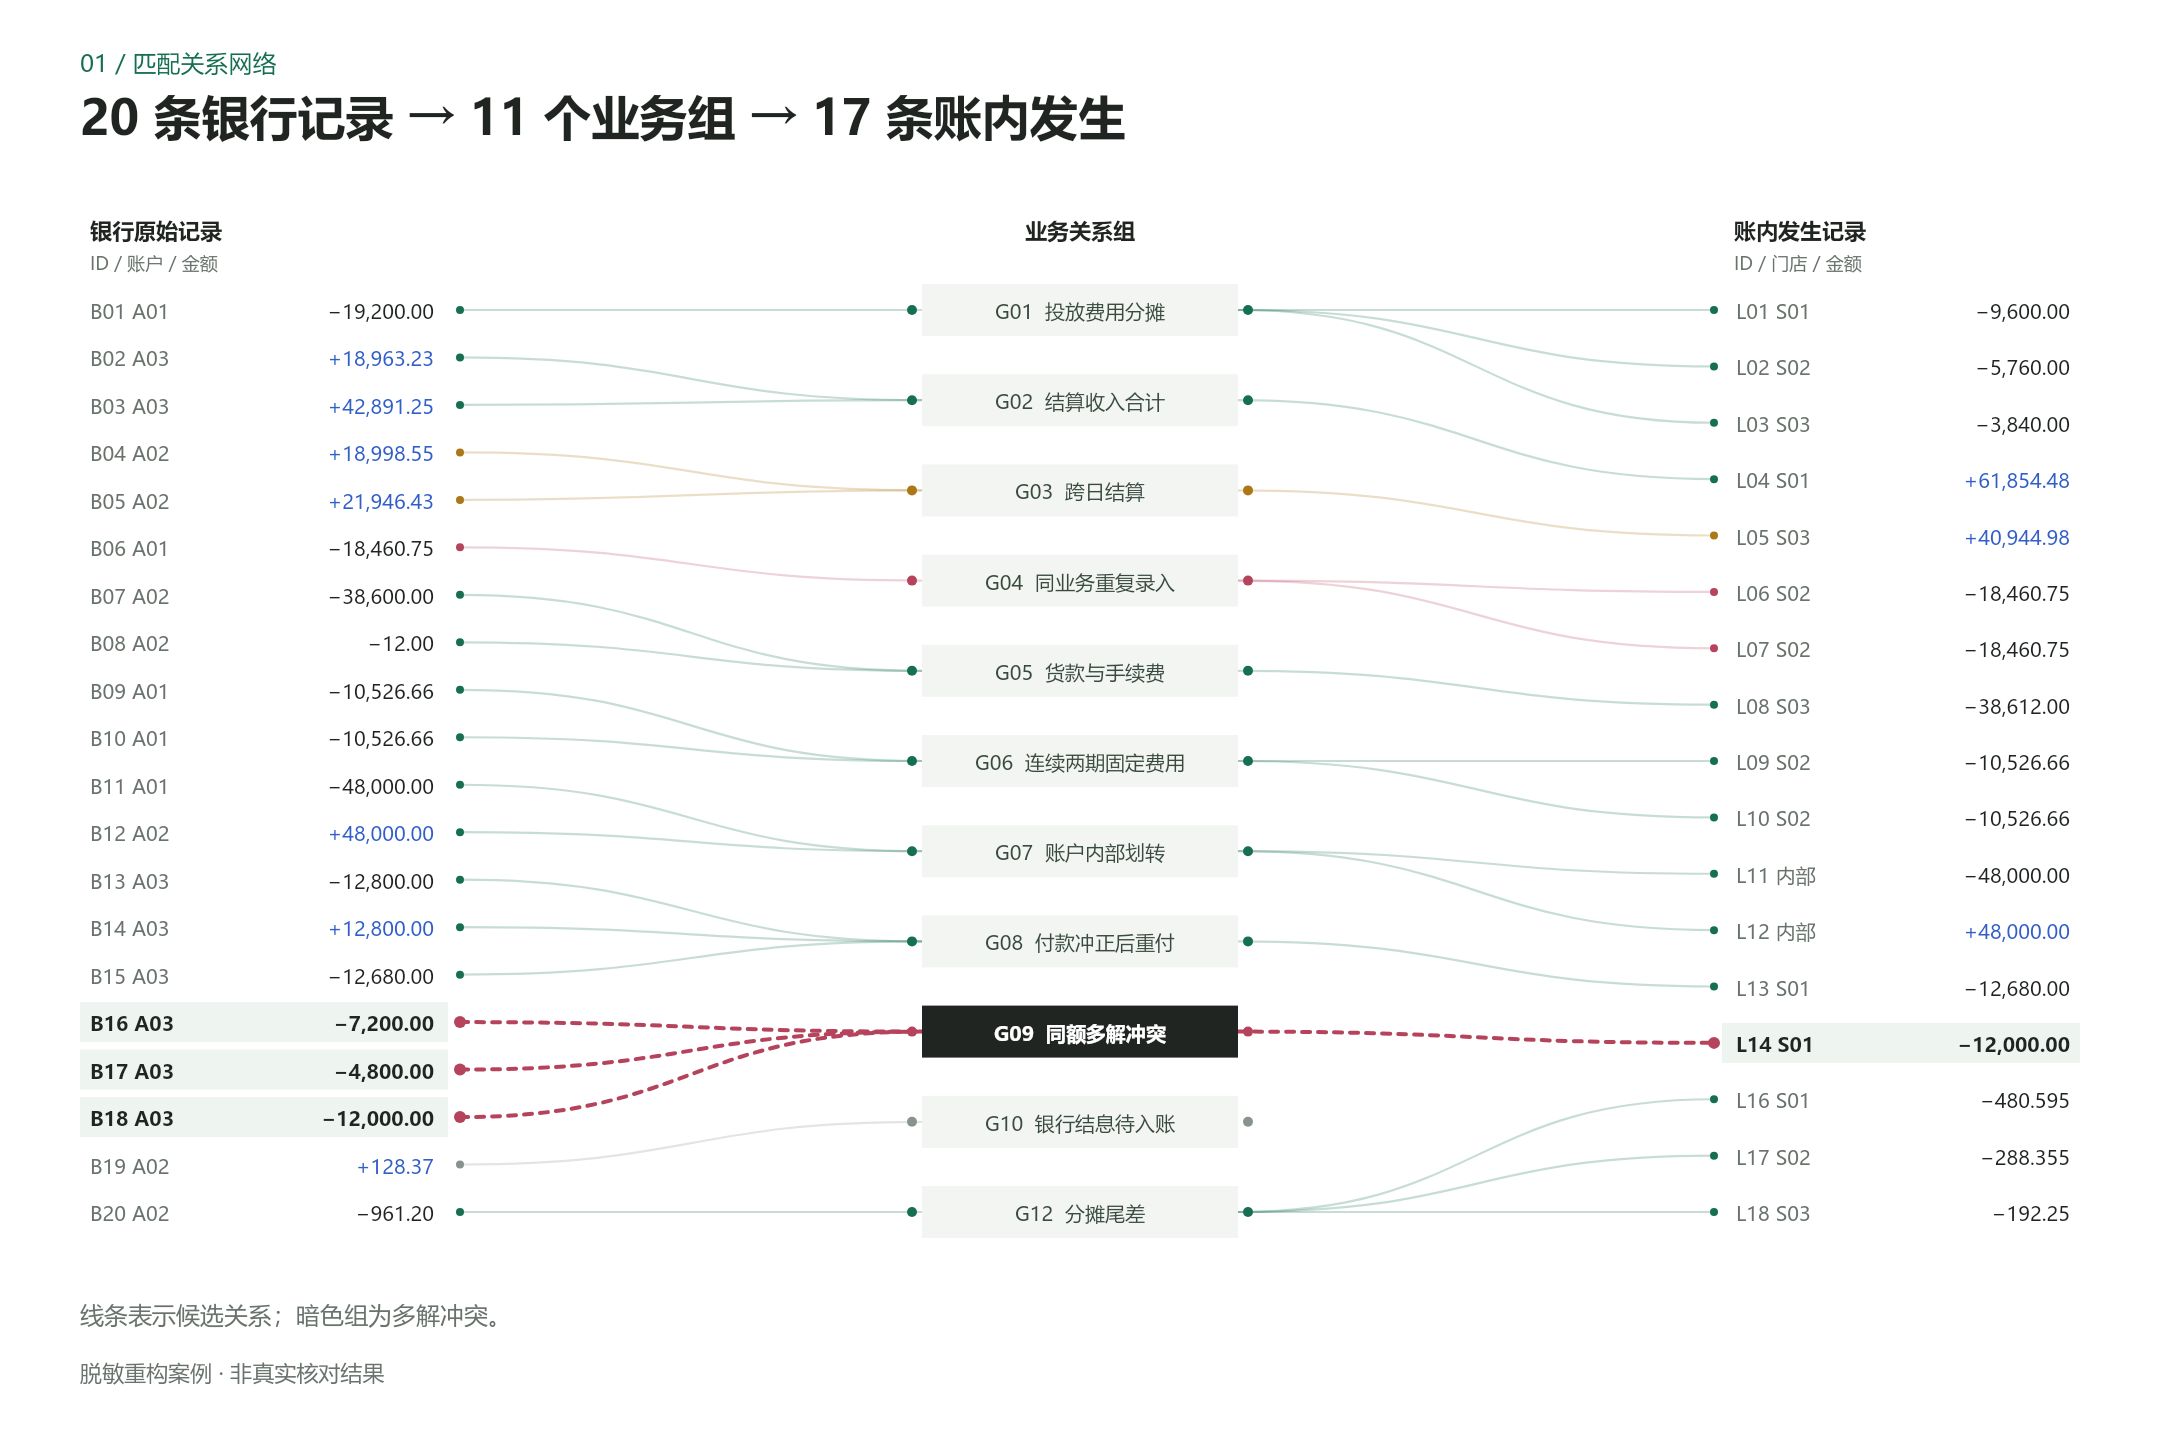
1关系总览
银行收付与账内记录的对应关系
左侧为银行收付,右侧为经营账,中间为业务组。连线表示候选关系,不代表已确认。
银行 → 业务组 → 经营账20 条银行 / 17 条账内发生
关系可解释缺少业务依据重复占用 / 多解仅一侧有记录
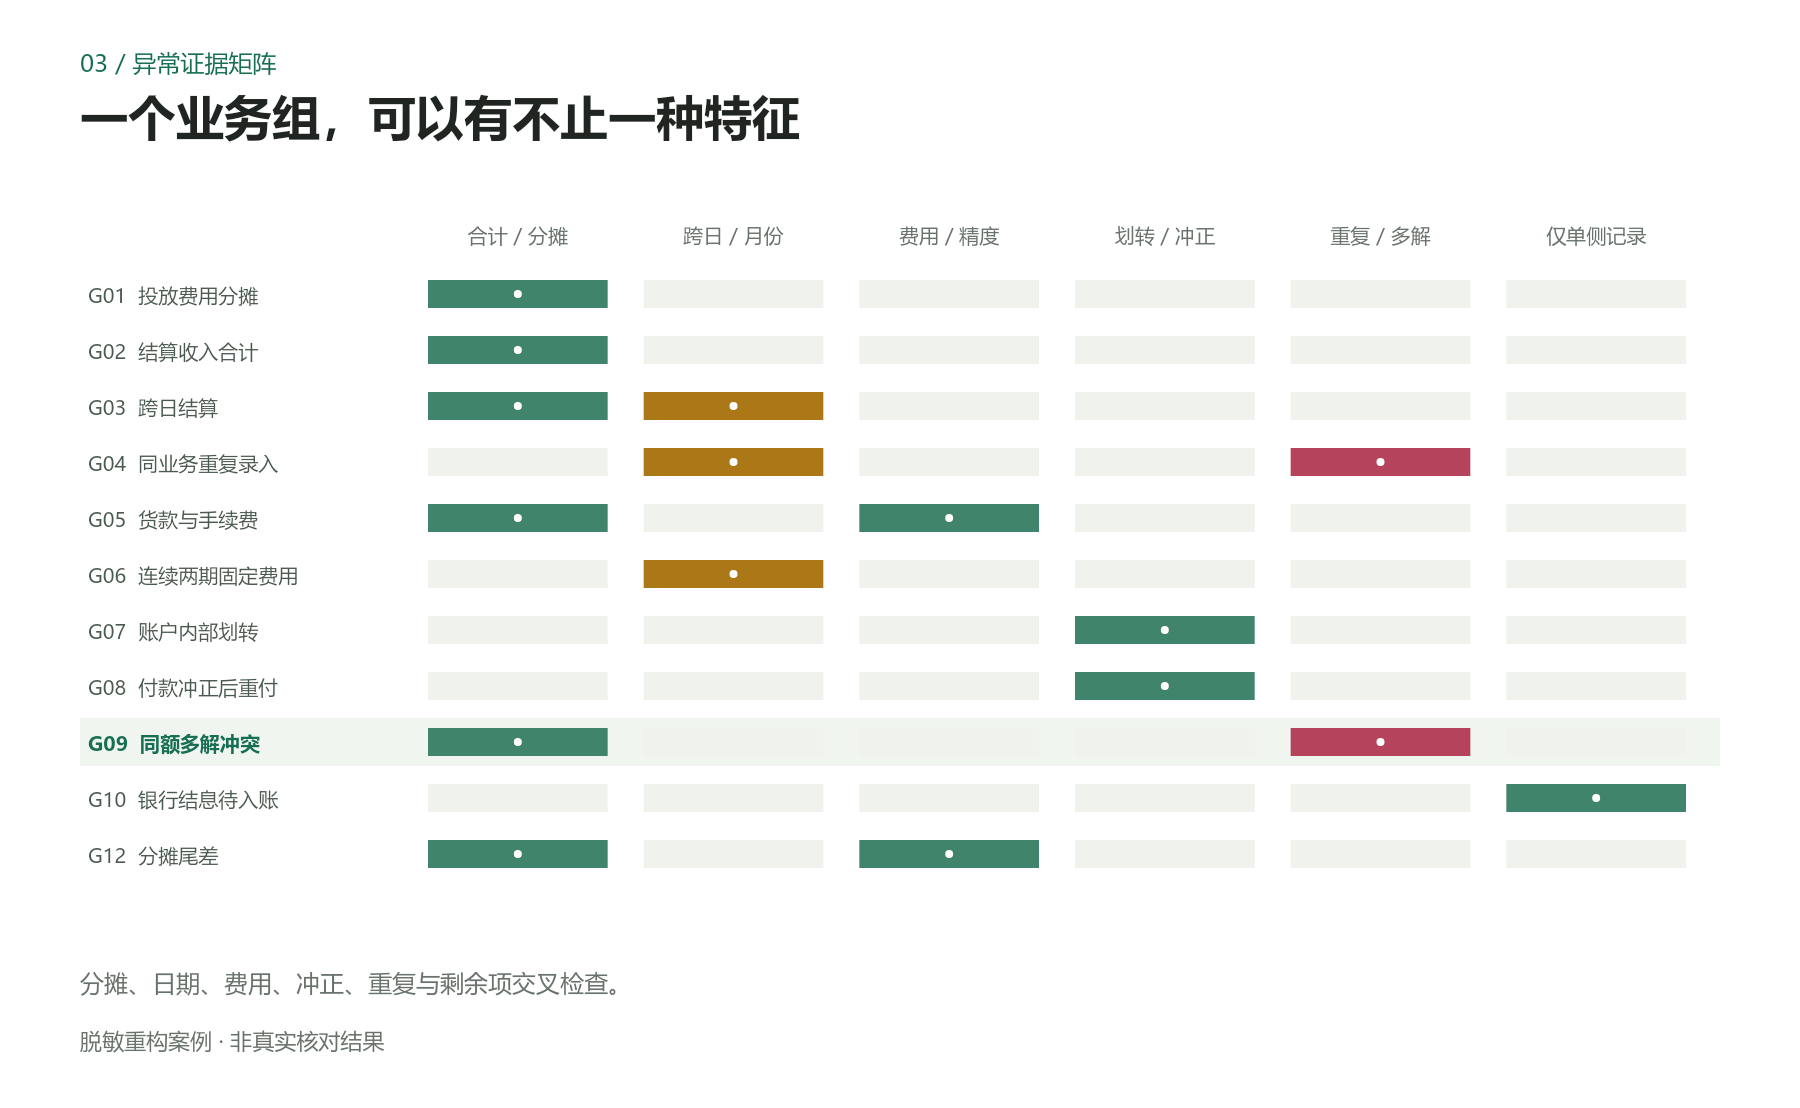
2异常证据
待复核记录
金额相同不等于重复,合计相符也不等于同一业务。每组列出需补查的依据。
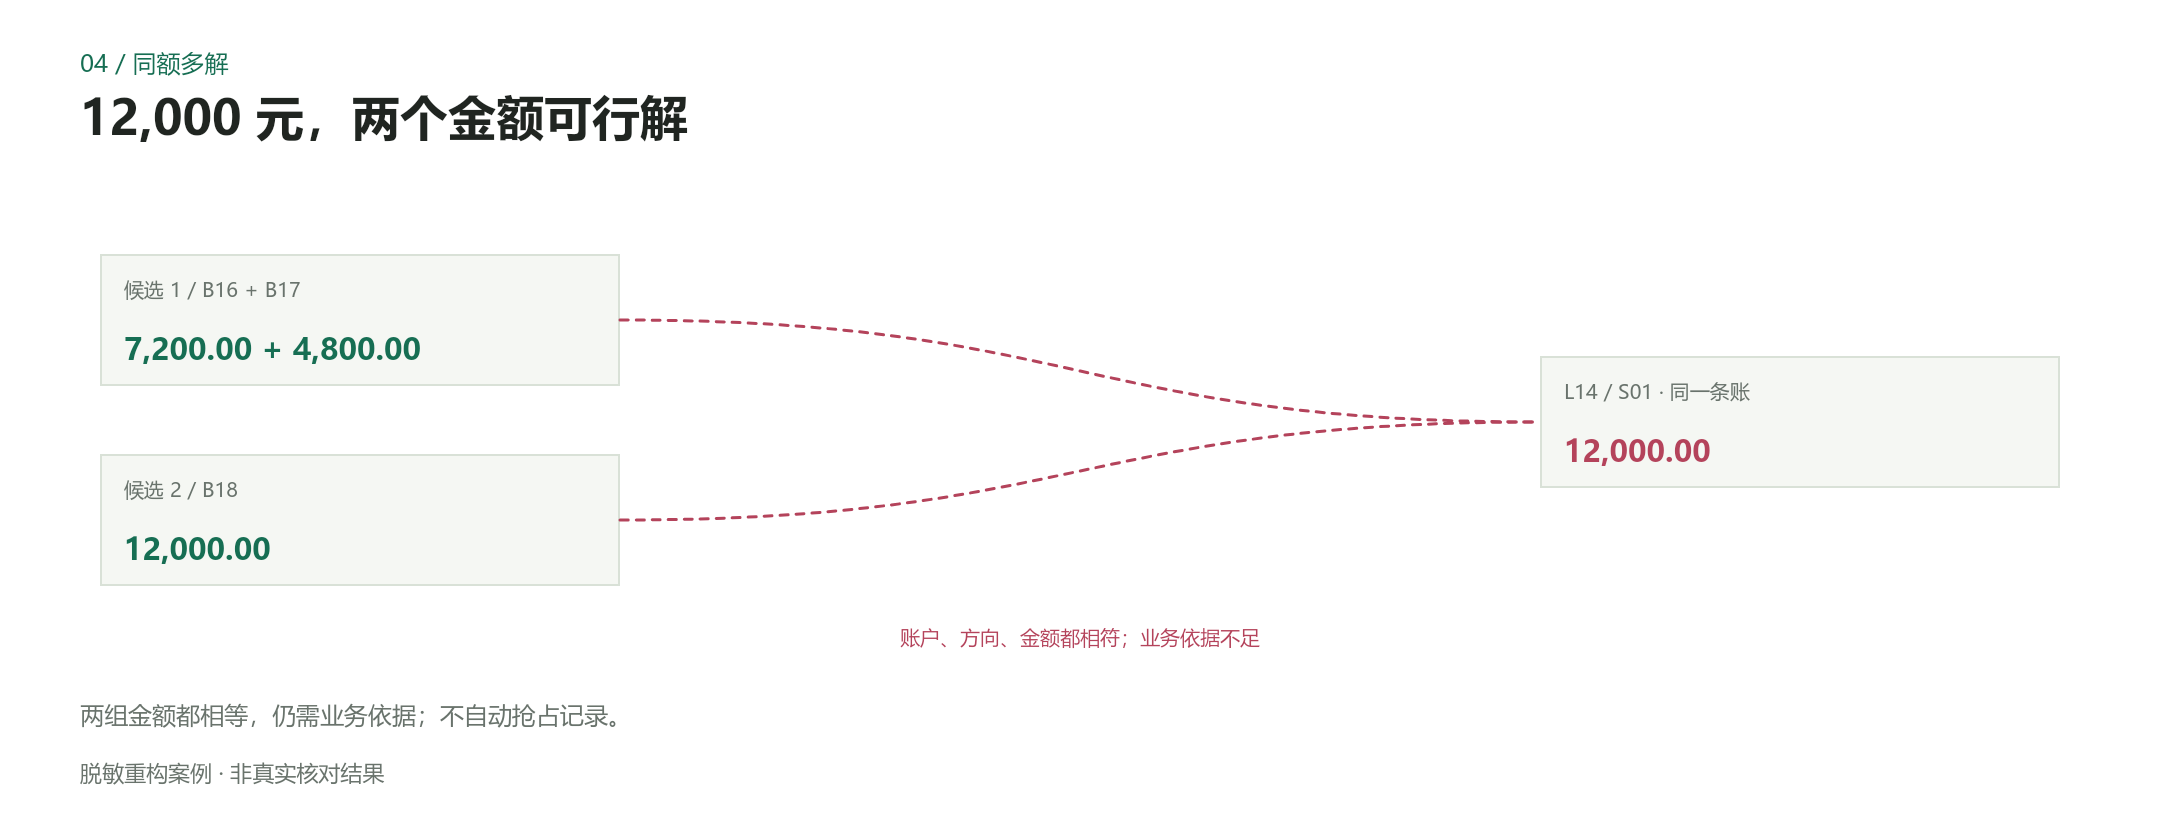
G04:两条 18,460.75 元记录引用同一凭证,银行仅付款一次,属重复录入。G06:两笔同额固定费用分属两个月,均应保留。G09:12,000 元可对应一笔付款,也可对应 7,200 + 4,800,缺少凭证时两种候选并存。
异常特征矩阵实色 = 该组具备此特征
优先复核队列选择一组查看证据
程序不删除记录。
存在冲突时保留原始行,人工确认。
同额多解冲突
一笔12,000元和7,200+4,800都能对上,业务对象信息不足。
银行侧 / 保留每笔实际发生
| ID / 账户 | 日期 | 方向 | 金额 |
|---|
账内侧 / 保留业务期间
| ID / 门店 | 期间 / 日期 | 方向 | 金额 |
|---|
证据 金额有2个可行解;缺少业务凭证候选金额相等,不等于业务相同
3资金过程
跨日到账与冲正重付
时间差与退回重付会造成当日不符,需结合前后日期与净额判断,避免误判为漏记。
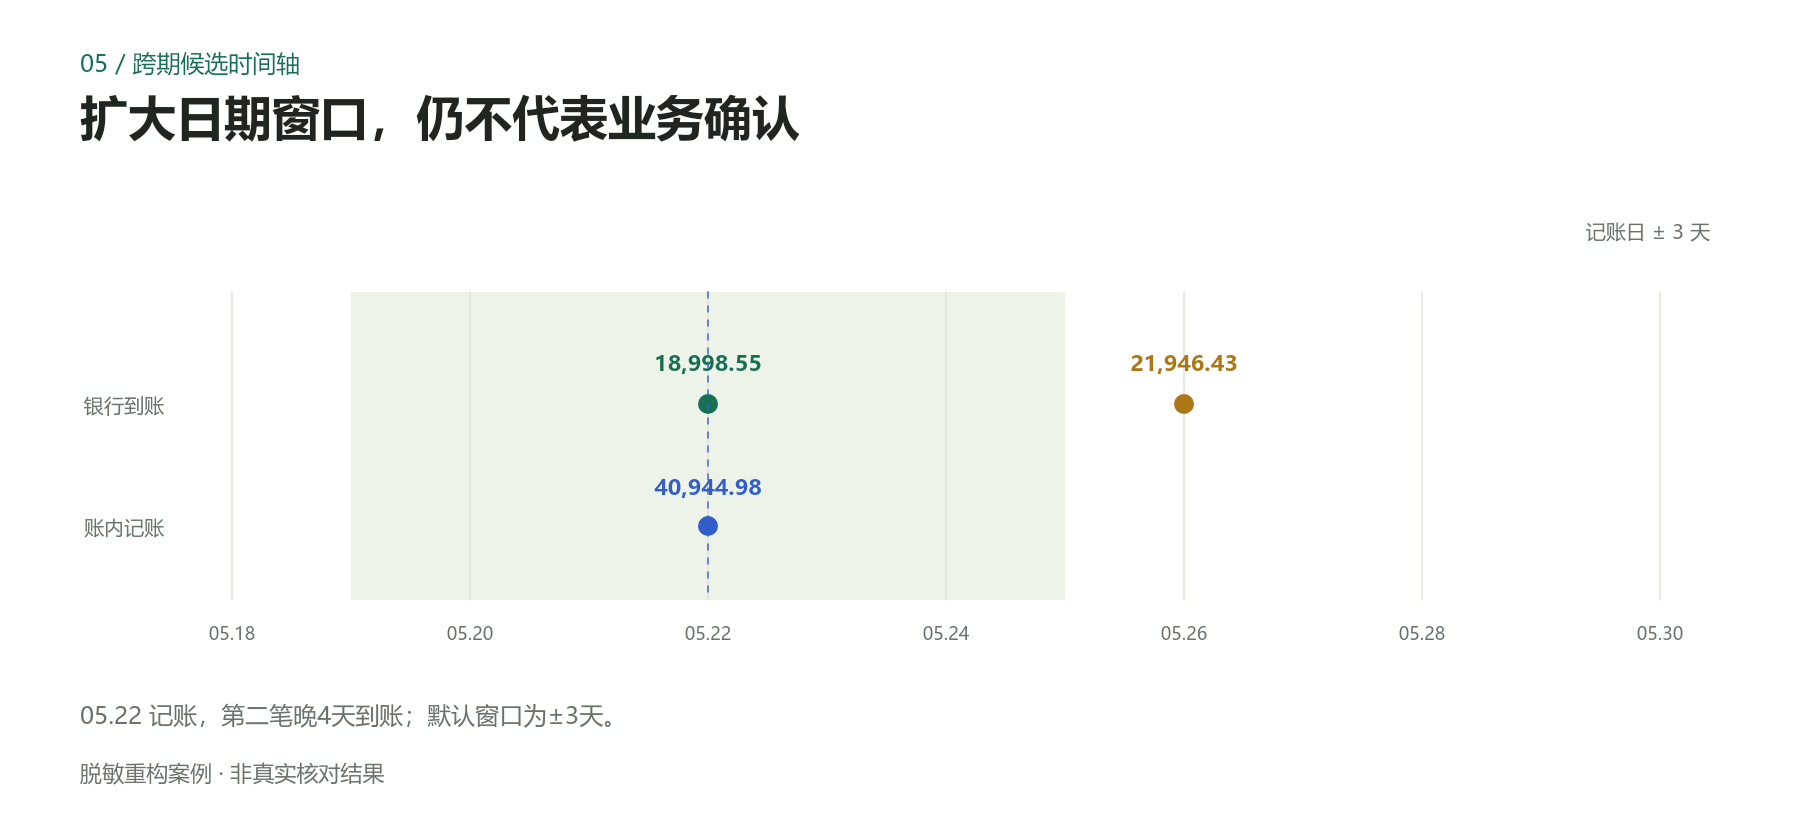
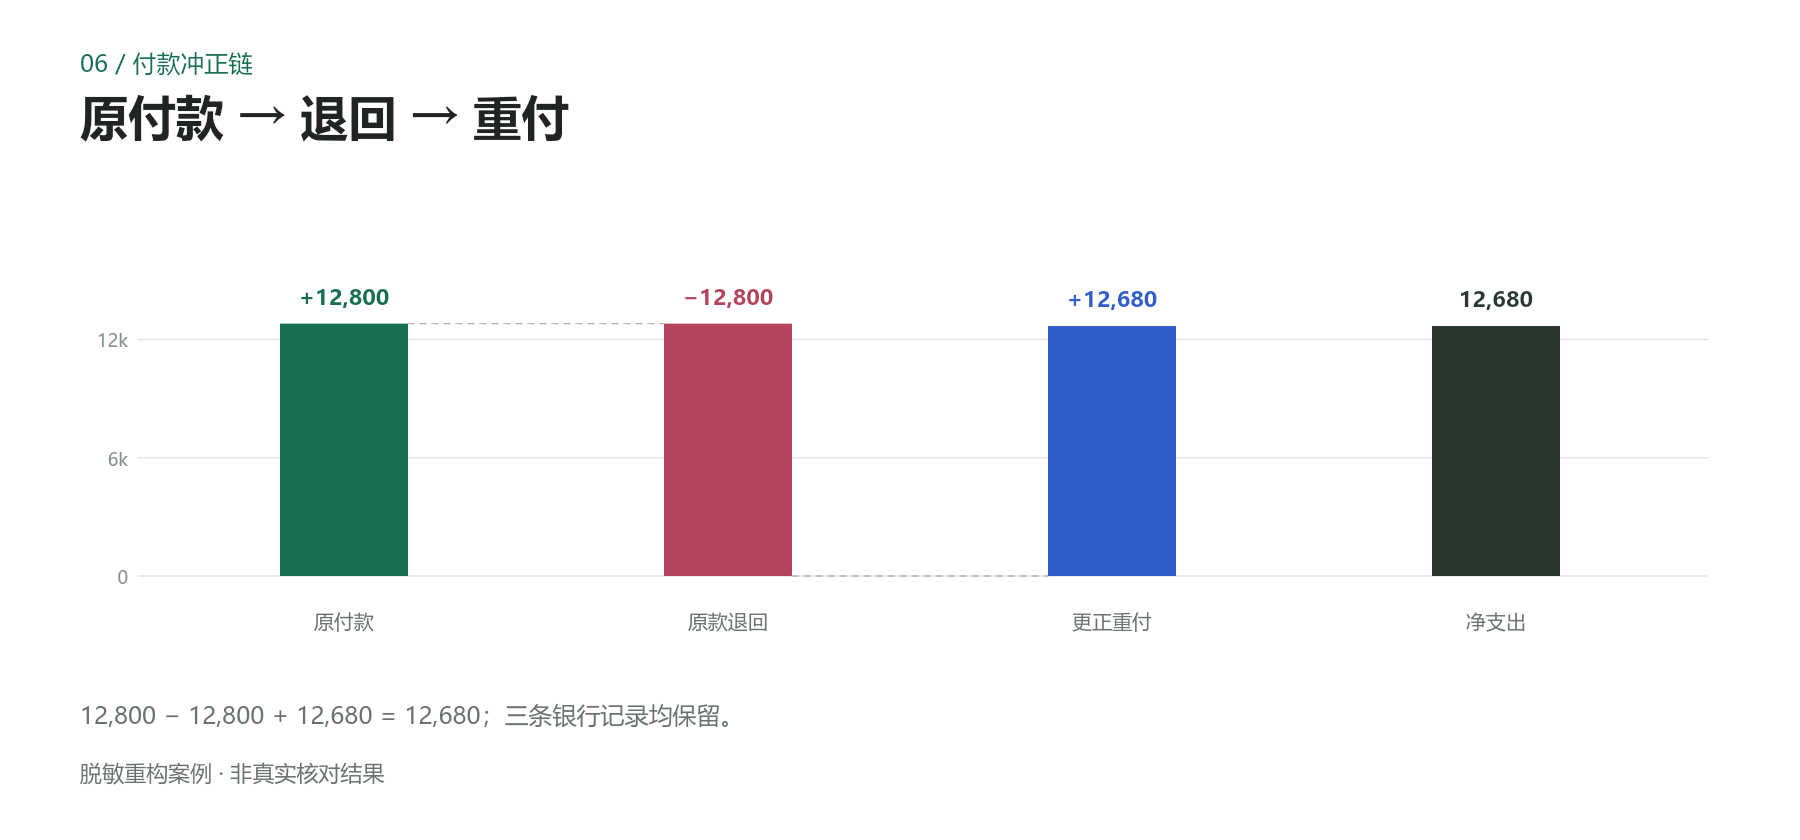
G03:账内合并记录两笔收入,其中一笔晚 4 天到账;放宽日期窗口后金额相符,仍需确认结算归属。G08:付款、全额退回、更正重付,三条流水全部保留,以净支出对应账内记录。
跨日候选时间轴 / G03记账日 05.22
1 / 2 笔进入窗口;第二笔相差 4 天。
付款 → 退回 → 重付 / G08支出为正,退回为负
12,800 − 12,800 + 12,680 = 12,680
4核对流程